Pemerintah berniat merilis rekening bank massal berisi Rp50 ribu untuk warga 17 tahun ke atas. Sayangnya, urusan anggaran dan persetujuan nasabah masih gaib.
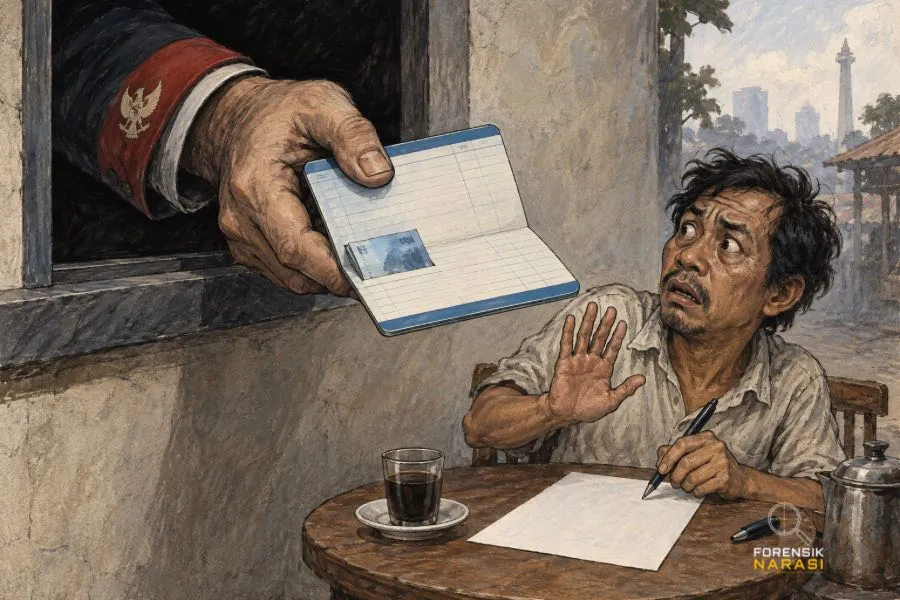
Pernahkah Anda membayangkan bangun tidur, menyeduh kopi, lalu tiba-tiba mendapat notifikasi bahwa Anda kini resmi menjadi nasabah sebuah bank pelat merah? Anda tidak pernah mengisi formulir, tidak pernah mengantre di hadapan petugas bank, apalagi berfoto tersenyum kaku sambil memegang kartu identitas. Tahu-tahu, nama Anda sudah tercatat memiliki rekening baru yang berisi uang lima puluh ribu rupiah.
Kedengarannya seperti modus penipuan gaya baru, bukan? Sayangnya, ini bukan kerjaan sindikat pembobol data, melainkan wacana resmi dari pemerintah kita tercinta. Melalui rencana terbarunya, negara seolah ingin bertindak seperti orang tua yang diam-diam mendaftarkan anaknya les piano: niatnya mungkin baik, tapi lupa menanyakan apakah si anak sebenarnya sudi atau tidak.
Menteri Koordinator Bidang Pangan Zulkifli Hasan pada 11 September 2026 melempar pengumuman yang lumayan membuat dahi berkerut. Mulai Oktober 2026, pemerintah berencana membukakan rekening massal untuk 100 persen warga Indonesia yang sudah menginjak usia 17 tahun ke atas. Rekening baru ini rencananya akan dibuka di Bank Rakyat Indonesia (BRI), diisi saldo awal Rp50.000, dan difungsikan sebagai jalur tol untuk menyalurkan berbagai bantuan pemerintah.
Tiga hari sebelumnya, pada 8 September 2026, Menteri Koordinator Bidang Perekonomian Airlangga Hartarto juga sudah lebih dulu membicarakan hal serupa. Bedanya, Airlangga menyebutkan dua bank pelaksana, yakni BRI dan Bank Syariah Indonesia (BSI). Ia juga menitipkan pesan khusus kepada Bank Indonesia dan Otoritas Jasa Keuangan agar saldo cepek—eh, lima puluh ribu—itu tidak boleh digerogoti oleh potongan administrasi bulanan.
Niat Baik yang Melompati Restu Warga
Tujuannya memang terdengar mulia: memperluas akses keuangan warga dan memastikan bantuan sosial tidak salah alamat. Masalahnya, dari deretan jumpa pers tersebut, tidak ada satu pun petinggi negeri yang menjelaskan bagaimana mekanisme persetujuan alias informed consent dari masyarakat.
Apakah kita boleh menolak? Apakah kita bisa memilih bank sendiri? Lha, pertanyaan mendasar ini malah menggantung tanpa jawaban hingga pertengahan September 2026.
Pemerintah tampaknya lupa bahwa membuka rekening bank bukanlah sekadar urusan mencocokkan Nomor Induk Kependudukan. Di dalam Peraturan Otoritas Jasa Keuangan Nomor 22 Tahun 2023, ada asas pelindungan konsumen yang sangat jelas: keterbukaan informasi, pelindungan data pribadi, hingga kejelasan hak nasabah. Kalau rekening dibukakan secara sepihak dari atas, warga harus membaca syarat dan ketentuan persetujuan pengelolaan data di mana? Di baliho perempatan jalan raya?
Punya Rekening Lama? Siap-siap Bingung
Kejanggalan berikutnya muncul dari nasib jutaan warga yang sejak awal sudah tertib perbankan. Coba bayangkan seorang pekerja kantoran yang dompetnya sudah sesak oleh kartu ATM dari tiga bank berbeda. Apakah dia tetap akan dibuatkan rekening baru secara paksa?
Jika negara bersikeras membukakan rekening baru tanpa melihat rekam jejak kepemilikan rekening lama warga, bisa dibayangkan betapa mubazirnya biaya pencetakan buku, kartu, dan pemeliharaan server perbankan. Sebaliknya, kalau warga boleh memakai rekening lamanya, bagaimana cara birokrasi ini menyortir datanya? Tanpa petunjuk teknis yang masuk akal, sasaran "seluruh warga 17 tahun ke atas" ini hanyalah jargon bombastis yang belum bisa diterjemahkan menjadi eksekusi riil.
Restu Pengawas dan Anggaran yang Masih Mengambang
Kepala Eksekutif Pengawas Perbankan Otoritas Jasa Keuangan Dian Ediana Rae pada 12 September 2026 memang menyatakan dukungannya. Ia sepakat bahwa program ini bermanfaat, terutama bagi anak muda yang baru memiliki kartu identitas dan kelompok penerima bantuan sosial. Namun, Dian memberikan catatan tebal: bank tidak boleh melompati prinsip kehati-hatian. Verifikasi identitas nasabah mutlak diwajibkan.
Namun mari kita luruskan sesuatu: mencocokkan wajah dan kartu identitas itu perkara birokrasi, sedangkan persetujuan menggunakan layanan adalah perkara hak asasi. Bank mungkin sukses memverifikasi nama Anda di sistem kependudukan, tapi itu tidak otomatis berarti Anda ikhlas data finansial Anda dikelola oleh bank tersebut.
Di tengah kebingungan administratif ini, muncul fakta lain dari sektor keuangan yang tak kalah ajaib. Menteri Keuangan Purbaya Yudhi Sadewa pada 10 September 2026 menyatakan santai bahwa kebutuhan anggaran program ini sebetulnya belum dihitung secara matang. Angka fantastis Rp11 triliun yang sempat beredar ke publik ternyata belum ditetapkan sebagai alokasi final. Sungguh gaya tata kelola yang luar biasa lincah: lempar dulu pengumumannya ke telinga publik, urusan uang dan aturannya bisa dipikir belakangan sambil minum teh.
Menunggu Jawaban Sebelum Saldo Masuk
Pada akhirnya, yang menanggung kerepotan dari kebijakan "sat-set" ini tentu saja warga biasa. Jika kelak terjadi kebocoran data, uang salah transfer, atau rekening tiba-tiba dibekukan sepihak, ke mana masyarakat harus mengadu? Wong mengurus pergantian kartu ATM yang tertelan mesin saja susahnya minta ampun, apalagi mengurus kerumitan akun bank yang sejak awal tak pernah kita minta untuk dibuka.
Memang benar, sejauh ini yang terjadi barulah obral wacana kebijakan, belum sampai pada pembukaan rekening massal yang terbukti melanggar hak konsumen. Namun, kebiasaan pejabat mengumumkan kebijakan yang mendahului kesiapan teknis, mekanisme persetujuan, dan anggaran ini sudah terlalu sering berulang di republik ini.
Sampai pemerintah bisa memberikan jaminan atas kerahasiaan data dan hak warga untuk menolak, program rekening massal ini tak ubahnya seperti dijodohkan paksa oleh keluarga. Kita disuruh menerima hubungan baru tanpa pernah diajak berkenalan, hanya bermodalkan iming-iming mahar lima puluh ribu perak yang bahkan tidak cukup untuk membayar tagihan internet bulanan.***