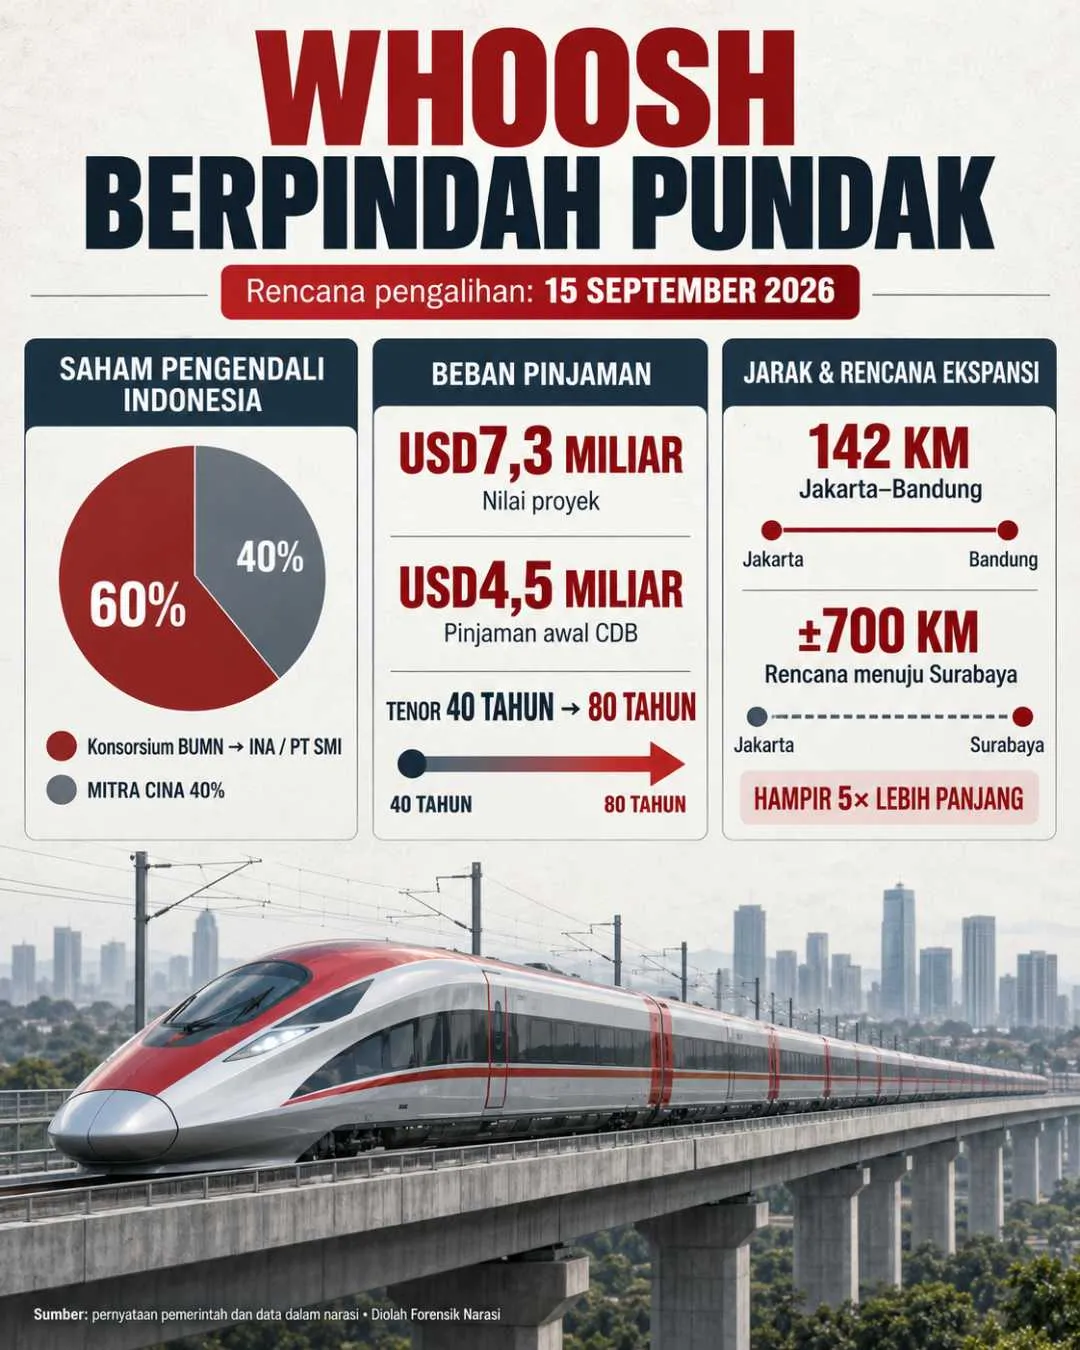
Pemerintah akan mengalihkan 60 persen saham pengendali Whoosh kepada INA, PT SMI, atau gabungan keduanya. Janji proyek bisnis ke bisnis tanpa APBN kini berhadapan dengan pergeseran risiko kepada entitas negara.
Enam hari menjelang pengalihan saham pengendali PT Kereta Cepat Indonesia China, pemerintah belum menentukan entitas yang akan menerimanya. Pilihannya masih berada di antara Indonesia Investment Authority, PT Sarana Multi Infrastruktur, atau gabungan keduanya.
Namun, jadwal penyerahannya telah ditetapkan pada 15 September 2026.
Menteri Keuangan Purbaya Yudhi Sadewa mengatakan entitas penerima akan menguasai 60 persen saham operator Kereta Cepat Jakarta–Bandung atau Whoosh. Perusahaan Cina tetap mempertahankan kepemilikan sebesar 40 persen.
Entitas baru itu tidak hanya akan menerima saham. Pemerintah juga akan menyerahkan tanggung jawab untuk membayar pinjaman proyek yang masih berjalan.
“Mungkin kami menggunakan SMI dan INA, atau salah satunya,” kata Purbaya pada Selasa, 8 September 2026.
Ketidakpastian pilihan lembaga tersebut menjadi persoalan pertama. Pemerintah belum menerangkan perbedaan risiko apabila saham diserahkan kepada INA, PT SMI, atau keduanya.
Belum diketahui pula apakah konsorsium BUMN yang saat ini menguasai saham Indonesia akan memperoleh kompensasi. Nilai pengalihan, metode penilaian saham, dan konsekuensinya terhadap neraca setiap perusahaan belum diumumkan.
Janji Bisnis ke Bisnis Berubah Arah
Ketika pemerintah memilih proposal Cina pada 2015, proyek Kereta Cepat Jakarta–Bandung diperkenalkan sebagai kerja sama bisnis. Negara menegaskan proyek tersebut tidak menggunakan APBN dan tidak memperoleh jaminan pemerintah.
“Intinya proyek ini menjadi B to B, tidak memakai APBN,” kata Menteri Perhubungan kala itu, Ignasius Jonan, setelah rapat terbatas pada 3 September 2015.
Pernyataan itu membentuk dasar penerimaan publik terhadap proyek. Risiko pembangunan, pembengkakan biaya, dan pembayaran pinjaman diposisikan sebagai tanggung jawab badan usaha.
Namun, batas antara risiko perusahaan dan risiko negara mulai bergeser.
Peraturan Presiden Nomor 93 Tahun 2021 mengubah Peraturan Presiden Nomor 107 Tahun 2015. Perubahan tersebut membuka kemungkinan penggunaan APBN untuk memenuhi kewajiban pemimpin konsorsium BUMN apabila penyertaan modal negara tidak mencukupi.
Pada 2026, pergeseran itu memasuki tahap baru. Saham pengendali dan kewajiban membayar pinjaman akan dipindahkan dari konsorsium yang dipimpin PT Kereta Api Indonesia kepada entitas negara lainnya.
Secara hukum, pengalihan tanggung jawab kepada INA atau PT SMI tidak otomatis membuktikan bahwa seluruh pembayaran akan langsung menggunakan APBN. Kedua entitas memiliki struktur pendanaan dan mandat yang berbeda.
Namun, pemerintah belum membuka sumber pembayaran secara terperinci. Tanpa penjelasan tersebut, publik belum dapat mengukur apakah kewajiban akan ditanggung melalui pendapatan operasional Whoosh, modal entitas penerima, penyertaan negara, penjaminan, atau skema fiskal lainnya.
Utang Diperpanjang hingga 80 Tahun
Nilai proyek Whoosh dilaporkan mencapai USD7.300.000.000. Proyek tersebut memperoleh pinjaman awal sebesar USD4.500.000.000 dari China Development Bank.
Pinjaman awal memiliki tenor 40 tahun dengan masa tenggang pembayaran selama 10 tahun. Indonesia kemudian memperoleh pinjaman tambahan untuk menutup pembengkakan biaya pembangunan.
Setelah perundingan restrukturisasi pada 2025, Cina menyetujui perpanjangan tenor pinjaman menjadi 80 tahun.
Tenor yang lebih panjang dapat menurunkan kewajiban pembayaran tahunan. Namun, perpanjangan waktu tidak menghapus utang. Kebijakan tersebut justru memindahkan pembayaran ke rentang antargenerasi yang jauh lebih panjang.
Pemerintah belum mengumumkan nilai pokok pinjaman yang tersisa, bunga setelah restrukturisasi, total pembayaran sampai jatuh tempo, ataupun proyeksi pendapatan yang akan dipakai untuk melunasinya.
Tanpa empat angka tersebut, publik hanya mengetahui bahwa pembayaran diperpanjang menjadi 80 tahun. Publik belum dapat menilai apakah restrukturisasi benar-benar memperbaiki keekonomian proyek atau sekadar memperpanjang masa penanggungannya.
Perpanjangan tenor juga perlu dibandingkan dengan usia teknis sarana, kebutuhan penggantian kereta, biaya pemeliharaan jalur, dan investasi tambahan selama masa operasi. Utang dapat berlangsung lebih lama daripada sebagian aset yang membentuk proyek tersebut.
Siapa Sebenarnya Menanggung Risiko?
Struktur saham KCIC membagi kepemilikan antara konsorsium Indonesia sebesar 60 persen dan konsorsium Cina sebesar 40 persen. Di pihak Indonesia, PT Kereta Api Indonesia memimpin konsorsium bersama sejumlah BUMN.
Pengalihan saham kepada INA atau PT SMI akan mengubah pihak yang menanggung risiko pada bagian Indonesia. Namun, pemerintah belum menjelaskan apakah perpindahan tersebut juga akan mengubah struktur pengelolaan, hak pengambilan keputusan, dan pembagian keuntungan.
Ketiadaan informasi mengenai kompensasi juga menimbulkan pertanyaan. Apabila saham dialihkan tanpa pembayaran, pemerintah perlu menjelaskan dasar penilaiannya dan dampaknya terhadap perusahaan pemegang saham lama. Apabila kompensasi diberikan, sumber dan nilainya perlu dibuka.
INA berfungsi sebagai lembaga pengelola investasi negara. PT SMI menjalankan pembiayaan pembangunan dan infrastruktur di bawah Kementerian Keuangan. Keduanya memiliki mandat yang tidak identik.
Karena itu, pilihan lembaga bukan sekadar persoalan administratif. Pilihan tersebut akan menentukan cara utang dicatat, sumber dana yang digunakan, pengawasan yang berlaku, serta pihak yang akhirnya menanggung kerugian apabila pendapatan Whoosh tidak memenuhi proyeksi.
Ekspansi ke Surabaya Belum Memiliki Skema Terbuka
Di tengah penataan ulang saham dan utang Jakarta–Bandung, pemerintah juga merencanakan perpanjangan jalur Whoosh menuju Surabaya. Tambahan lintasan tersebut diperkirakan mencapai sekitar 700 kilometer.
Purbaya belum menjelaskan sumber pendanaan ekspansi itu.
Rencana tersebut memunculkan paradoks kebijakan. Pemerintah sedang mengalihkan tanggung jawab pinjaman proyek sepanjang 142 kilometer, tetapi pada saat yang sama menyiapkan ekspansi yang hampir lima kali lebih panjang.
Pemerintah perlu membuka apakah pembangunan menuju Surabaya akan kembali menggunakan skema bisnis ke bisnis, mengandalkan pinjaman baru, melibatkan APBN, atau memakai pembiayaan campuran.
Kajian kelayakan, estimasi biaya, proyeksi jumlah penumpang, rute, serta pembagian risiko dengan mitra Cina juga belum diumumkan secara lengkap.
Tanpa dokumen tersebut, rencana perpanjangan jalur masih berbentuk target politik dan pembangunan, belum menjadi rencana pembiayaan yang dapat diuji publik.
Empat Dokumen yang Perlu Dibuka
Pengalihan saham Whoosh baru dapat dinilai secara utuh apabila pemerintah membuka sedikitnya empat dokumen.
Pertama, perjanjian pengalihan saham yang menjelaskan nilai transaksi dan kompensasi kepada konsorsium lama. Kedua, hasil restrukturisasi pinjaman yang memuat pokok, bunga, tenor, dan total kewajiban pembayaran.
Ketiga, proyeksi arus kas Whoosh yang memperlihatkan kemampuan pendapatan operasional dalam menutup biaya dan utang. Keempat, kajian pembiayaan perpanjangan jalur menuju Surabaya.
Keterbukaan tersebut diperlukan agar pemerintah tidak hanya memindahkan saham dan kewajiban dari satu saku negara ke saku negara lainnya.
Whoosh telah beroperasi dan memberikan layanan transportasi kepada masyarakat. Manfaat operasional itu tidak menghilangkan kewajiban pemerintah untuk menjelaskan perubahan pembiayaannya.
Persoalannya bukan semata-mata apakah kereta cepat perlu dipertahankan. Persoalannya ialah siapa yang membayar, melalui instrumen apa, dan berapa besar risiko yang akhirnya ditanggung publik.
Sampai pemerintah membuka skema finalnya, satu hal baru dapat dipastikan: proyek yang pada 2015 diperkenalkan sebagai bisnis tanpa APBN kini sedang menyerahkan saham pengendali dan pembayaran utangnya kepada entitas negara.***