KPK menelusuri dugaan penyimpangan sejak 2010. Pemeriksaan saksi berpeluang menyusul, tetapi penetapan tersangka belum dapat dipastikan.
FORENSIK NARASI — Dugaan penyimpangan cukai terkait PT Djarum disebut bermula pada 2010. Setelah menggeledah sejumlah lokasi, KPK kini perlu menjelaskan hubungan bukti sitaan dengan peran para pihak.
Pelaksana Tugas Direktur Penyidikan KPK Achmad Taufik Husein membenarkan tahun awal dugaan tersebut ketika dikonfirmasi pada Senin, 2 November 2026.
“Iya, betul,” kata Taufik kepada wartawan ketika ditanya apakah dugaan itu terjadi sejak 2010.
Penyebutan tahun awal memperluas rentang pemeriksaan. Namun, keterangan tersebut belum membuktikan pelanggaran berlangsung terus-menerus selama 16 tahun.
Menurut laporan beberapa media, perkara ini mencakup dugaan pemecahan produksi melalui perusahaan terafiliasi agar pembayaran cukai lebih rendah.
KPK belum memaparkan secara lengkap skema yang diduga digunakan, perusahaan yang terlibat, maupun peran masing-masing pihak.
Apa yang Dapat Dijelaskan Bukti Sitaan?
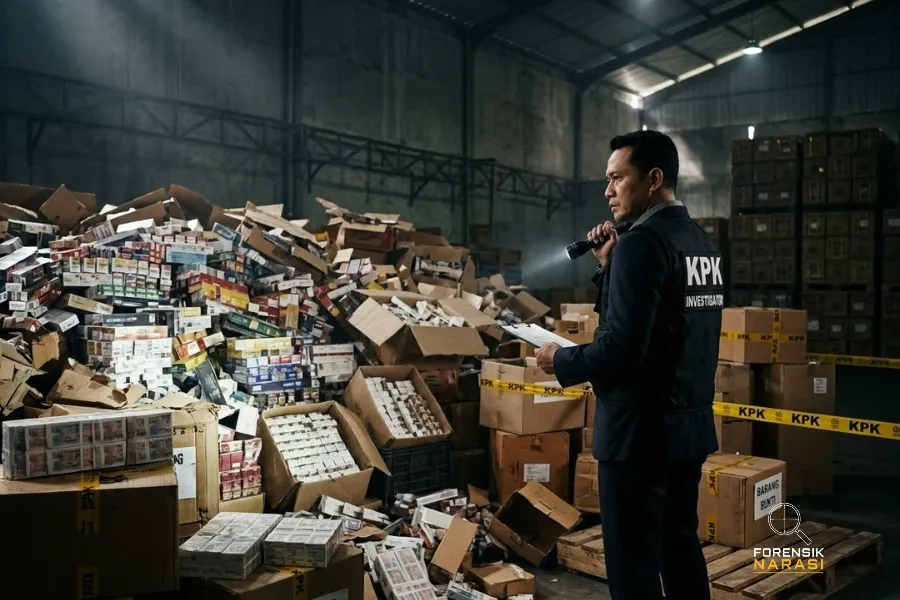
Pada 28 Oktober, KPK menggeledah kantor PT Djarum dan Bea Cukai Kudus. Sehari kemudian, penyidik menggeledah enam perusahaan yang disebut terafiliasi dengan Djarum.
Penyidik menyita dokumen dan barang bukti elektronik untuk dianalisis. Bukti tersebut dapat membantu menjelaskan transaksi, hubungan usaha, dan komunikasi terkait pengurusan cukai.
Penggeledahan di perusahaan dan instansi pengawas memperlihatkan cakupan pencarian bukti. Namun, lokasi yang digeledah tidak otomatis menunjukkan pihak yang bersalah.
Juru Bicara KPK Budi Prasetyo menyebut perkiraan awal kerugian negara mencapai triliunan rupiah.
“Untuk hitungan awal di angka triliunan rupiah,” kata Budi kepada wartawan pada Kamis malam, 29 Oktober.
Angka tersebut belum merupakan penghitungan final. Dasar perhitungan, periode transaksi, dan komponen penerimaan yang diduga berkurang masih perlu diperjelas.
Penyidikan pengembangan ini menggunakan surat perintah penyidikan umum. Dalam keterangan yang menjadi dasar naskah ini, KPK belum mengumumkan tersangka perkara tersebut.
Status itu perlu dibedakan dari penetapan tersangka dalam perkara Bea Cukai sebelumnya. Keterkaitan penyidikan tidak membuat status hukum para pihak otomatis sama.
PT Djarum menyatakan menghormati penyidikan. “Kami menghormati proses hukum,” kata Manajer Komunikasi Korporat Budi Darmawan kepada wartawan, Jumat, 30 Oktober.
Sebelumnya, Budi juga menyampaikan kesiapan perusahaan bekerja sama dengan penyidik.
“Kami kooperatif. Menghormati dan mematuhi proses hukum,” ujarnya.
Ke Mana Penyidikan Berpeluang Bergerak?
Berdasarkan urutan tindakan yang diumumkan, pemeriksaan saksi menjadi perkembangan yang masuk akal untuk dipantau pada 3–10 November.
Perkiraan itu merupakan analisis, bukan jadwal resmi KPK. Budi sebelumnya menyebut pemeriksaan para pihak akan dilakukan bertahap setelah penggeledahan.
Dokumen dapat menunjukkan transaksi atau hubungan antarperusahaan. Keterangan saksi diperlukan untuk menjelaskan siapa yang memutuskan, menjalankan, dan mengetahui suatu tindakan.
Karena itu, klarifikasi mengenai hubungan usaha dan pengurusan cukai berpeluang muncul sebelum ada kepastian penetapan tersangka.
Jika bukti menunjukkan hubungan antara dugaan penyimpangan penerimaan dan pemberian kepada pejabat, pemeriksaan dapat menjangkau pengambil keputusan di perusahaan maupun instansi terkait.
Sebaliknya, apabila bukti belum menjelaskan peran individual, penyidikan dapat berlanjut pada pemeriksaan saksi dan pendalaman transaksi.
Luasnya penggeledahan belum dapat dijadikan ukuran cepatnya penetapan tersangka. Penyidik tetap perlu menjelaskan perbuatan yang disangkakan dan bukti keterlibatan setiap pihak.
Rentang sejak 2010 juga menambah pekerjaan pembuktian. Transaksi perlu dipetakan menurut tahun serta ketentuan cukai yang berlaku pada masing-masing periode.
Perbedaan pembayaran belum cukup menjelaskan dugaan pidana tanpa pemeriksaan terhadap dasar tarif, hubungan antarperusahaan, dan tindakan yang menyebabkan penerimaan negara berkurang.
Perkembangan berikutnya dapat dinilai dari saksi yang diperiksa, fungsi bukti sitaan, serta penjelasan lebih terperinci mengenai penghitungan kerugian.
Ketiganya akan membantu menjawab apakah dugaan yang kini disebut bernilai triliunan rupiah dapat dihubungkan dengan perbuatan dan pihak tertentu.***